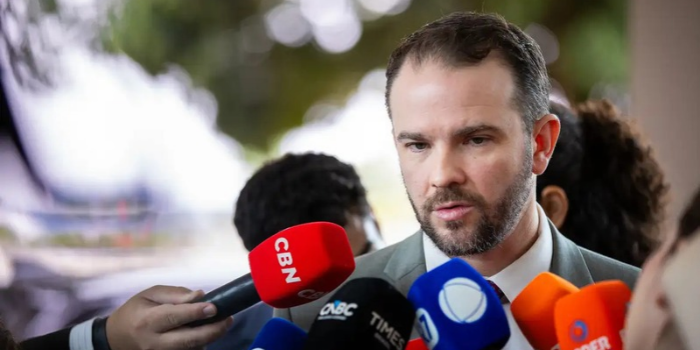
A entrada em vigor de novos impostos em 2027 não deverá representar, por si só, um aumento da carga tributária brasileira. A afirmação foi feita nesta quinta-feira (5) pelo ministro da Fazenda, Dario Durigan, ao explicar as mudanças previstas na reforma tributária sobre o consumo.
Segundo o ministro, a criação do Imposto Seletivo e da Contribuição sobre Bens e Serviços (CBS) faz parte de uma reorganização do sistema atual, com a substituição gradual de tributos federais, estaduais e municipais.
A declaração ocorre após a publicação de uma medida provisória com regras para a cobrança do Imposto Seletivo a partir de 2027.
Durigan defendeu que o novo modelo deverá reduzir a complexidade da legislação e facilitar a identificação dos impostos incluídos nos preços de produtos e serviços.
Imposto Seletivo atingirá cigarros, bebidas e outros produtos
Uma das principais novidades da reforma é o Imposto Seletivo, popularmente chamado de imposto do pecado.
A cobrança será direcionada a determinados produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Entre os itens abrangidos pelas regras estão cigarros, bebidas alcoólicas, refrigerantes e outras bebidas açucaradas, além de determinadas categorias de veículos e embarcações.
O novo tributo substituirá parte da cobrança atualmente realizada pelo Imposto sobre Produtos Industrializados (IPI).
Segundo Durigan, a redução da incidência do IPI sobre a maior parte da produção industrial deverá permitir uma tributação mais concentrada em produtos específicos.
Isso não significa, entretanto, que os preços desses itens permanecerão iguais. O impacto dependerá das alíquotas aplicadas e da forma como os tributos serão incorporados ao valor final.
CBS substituirá PIS e Cofins
Outra mudança prevista para 2027 é a implementação da Contribuição sobre Bens e Serviços (CBS).
O novo tributo federal substituirá o PIS e a Cofins, atualmente cobrados sobre diferentes operações econômicas.
A CBS integra o modelo criado pela Emenda Constitucional 132, de dezembro de 2023, que também instituiu o Imposto sobre Bens e Serviços (IBS).
O IBS substituirá gradualmente o ICMS, de competência dos estados, e o ISS, cobrado pelos municípios.
Com a reorganização, o governo pretende reduzir a sobreposição de normas e tornar mais transparente a tributação sobre o consumo.
Carga total poderá ser mantida, mas preços podem mudar
Ao comentar as alterações, Durigan afirmou que os novos impostos não devem ser analisados isoladamente, pois serão acompanhados da extinção de tributos existentes.
A proposta da reforma é preservar a carga tributária global durante a transição para o novo sistema.
Entretanto, isso não garante que todos os setores econômicos pagarão exatamente os mesmos valores.
Alguns produtos e serviços poderão ter redução de carga, enquanto outros poderão enfrentar tributação maior.
O efeito sobre o consumidor dependerá das alíquotas definitivas, das regras específicas de cada atividade e da maneira como as empresas repassarão os custos aos preços.
Medida provisória será analisada pelo Congresso
As regras complementares do Imposto Seletivo foram apresentadas na Medida Provisória 1.399/2026, publicada na quarta-feira (4) no Diário Oficial da União.
Segundo o ministro da Fazenda, o texto foi encaminhado ao Congresso Nacional, responsável por analisar as disposições e eventuais alterações.
Durigan afirmou esperar uma tramitação rápida, destacando que a criação do Imposto Seletivo já havia sido discutida durante a aprovação da reforma tributária.
A medida provisória ainda depende dos procedimentos legislativos necessários para sua conversão definitiva em lei.
O que muda para os brasileiros em 2027?
A reforma tributária será implementada em etapas, com a substituição progressiva dos impostos atuais.
Em 2027, a CBS passará a integrar o novo sistema federal de tributação do consumo, enquanto o Imposto Seletivo começará a ser cobrado sobre os produtos e serviços definidos na legislação.
Para os consumidores, a mudança deverá aparecer principalmente na composição dos tributos incluídos nos preços.
Cigarros, bebidas alcoólicas e refrigerantes estarão entre os produtos sujeitos à tributação seletiva.
Outros bens e serviços seguirão as regras gerais da reforma, incluindo as exceções e os tratamentos diferenciados previstos em lei.
Embora o governo sustente que a carga tributária total não aumentará apenas pela substituição dos impostos, os efeitos sobre os preços dependerão da regulamentação e das condições de cada setor.
Compartilhe este conteúdo do Portal VIU! , o melhor site de notícias do Estado do Rio de Janeiro