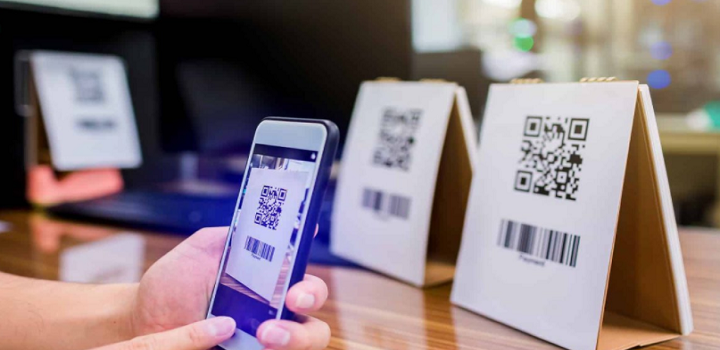
Se o Pix já faz parte da vida dos brasileiros na hora de fazer uma transferência, ou até mesmo como ferramenta para paquerar, ainda é pouco comum ver o QR code no balcão do comércio. Dados da Abrasel (Associação Brasileira de Bares e Restaurantes), por exemplo, mostram que 38% dos bares e restaurantes do país ainda não se cadastraram no sistema de pagamentos instantâneos do Banco Central.
Estatísticas do BC confirmam esse comportamento. Enquanto o número de transações de pessoas para empresas foi de 1 milhão, em novembro, as transferências entre usuários aconteceram quase 24 milhões de vezes. Mesmo em volume, a diferença é expressiva: os consumidores movimentaram R$ 1,3 milhão em compras, enquanto transferiram R$ 11,4 milhões para outros usuários.
Se o Pix promete reduzir custos e manter o capital de giro das empresas aquecido enquanto, por outro lado, deixa a compra mais barata para o consumidor, por que o varejo ainda não aderiu massivamente ao sistema?


Falta diálogo e informação
“A demora e a dificuldade para ter acesso a uma política clara de preços, o desconhecimento sobre os custos da transação junto aos bancos é o que tem feito com que os empresários, especialmente os pequenos, esperem um pouco mais para aderir ao Pix”, afirma Kelly Carvalho, assessora econômica da Fecomercio (Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo).
Entre os comerciantes que participaram do levantamento da Abrasel, 43% disseram que sentem dificuldade em integrar o Pix aos sistemas do negócio, 42% não acham as taxas cobradas por bancos atrativas e 28% sentem medo de fraudes e golpes. A soma é maior do que 100%, porque a pesquisa permitia múltiplas respostas.
Para o coordenador do comitê de inovação do Banco Original, Raul Moreira, é preciso dividir esses empresários em dois grupos, ao menos. Enquanto grandes redes do varejo se anteciparam ao lançamento do Pix e prepararam seus sistemas para operar com o meio de pagamentos instantâneo, o pequeno e médio empreendedor ainda estudam como implementar a melhoria.
“A comunicação é um ponto fundamental. Muitos têm dúvidas sobre o cadastro dos consumidores. Só que quem paga não precisa estar registrado. É um desafio enorme esclarecer questões básicas e isso não depende de integração tecnológica; é diálogo. Uma postura de favorecer o cliente, com taxas competitivas, e tirar as desconfianças em relação ao processo”, diz Moreira.
O Banco Original, por exemplo, resolveu zerar as taxas para micro e pequenos empreendedores pelo menos até o final do ano. “Na nossa opinião, outras instituições também deveriam isentar profissionais liberais e pequenos negócios, justamente para melhorar essa relação. Em 2021, a economia ainda passa por um momento crítico e, se os comerciantes passassem a usar o Pix, poderia haver uma alavancagem das vendas e redução dos custos. Os MEI precisam desse suporte”, diz o executivo do banco.
As informações são da CNN Brasil.